中国云计算行业报告(一) 基础软件服务
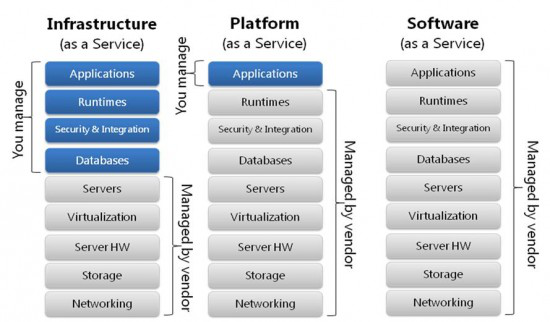
一、引言\n\n云计算作为数字经济的基础设施,已成为驱动企业数字化转型和推动数字经济与实体经济深度融合的关键力量。在云计算产业体系中,基础软件服务(Infrastructure as a Service,IaaS)是与硬件资源直接对接的核心层,为上层平台软件服务(PaaS)和软件应用服务(SaaS)提供计算、存储、网络等基础资源支撑。中国云计算基础软件服务市场保持高速增长,本土厂商凭借政策支持和市场需求迅速崛起,市场竞争格局持续演变。本报告作为中国云计算行业系列研究的第一篇,聚焦基础软件服务层,系统梳理其定义、分类、市场规模、竞争格局、技术趋势及政策环境,为行业参与者提供参考。\n\n## 二、基础软件服务的定义与分类\n\n基础软件服务属于云计算服务模式中的基础设施即服务(IaaS)层,指服务提供商通过互联网将虚拟化的计算资源、存储资源、网络资源等基础IT基础设施以按需付费的方式提供给用户。用户无需自建数据中心,即可获得弹性可扩展的基础资源。\n\n根据资源类型,基础软件服务可细分为以下几类:\n\n- 计算服务:包括弹性云服务器(ECS)、裸金属服务器、容器实例等,满足不同计算密集度和隔离性需求;\n- 存储服务:包括对象存储、块存储、文件存储、归档存储等,提供多样化的数据持久化方案;\n- 网络服务:包括虚拟私有云(VPC)、负载均衡、弹性公网IP(EIP)、内容分发网络(CDN)等,旨在构建安全、灵活、高效的网络架构;\n- 安全服务:包括DDoS防护、Web应用防火墙、数据加密等,基础层次的安全能力。\n\n需要指出的是,随着技术进步,IaaS层与PaaS层的边界逐渐模糊,基础软件服务厂商亦纷纷向平台服务拓展,形成“IaaS+PaaS”融合的服务体系。\n\n##三、中国基础软件服务市场规模与增长动力\n\n(一)市场规模\n\n据相关行业数据显示,2022年中国IaaS市场规模超过2000亿元人民币,同比增长约30%,占全球IaaS市场的比例持续提升。预计2023-2025年仍将保持25%以上的年均复合增长率,到2025年市场规模有望突破3500亿元。其中,公有云IaaS占据主导地位,私有云和混合云基础软件服务的需求也日益旺盛。\n\n(二)增长驱动因素\n\n1. 政策红利。国家“十四五”数字经济发展规划、“东数西算”工程等政策明确提出加快云计算基础设施建设,促进算力资源普惠化,为基础软件服务市场创造了良好政策环境。\n2. 企业数字化转型需求。传统企业上云进程加速,尤其是制造业、金融业、政府机构对弹性计算和存储资源的需求持续释放。\n3. 新兴技术应用拉动。人工智能、大数据、物联网等技术的落地对底层算力和存储提出更高要求,推动基础软件服务向高性能、低延迟方向升级。视频、游戏、电商等行业的高并发业务同样拉动了存储和网络资源的消耗。\n4. 成本优势与 agility。相比自建IT基础设施,按需付费的IaaS模式能够降低企业初始投资,提高资源利用效率,受到中小企业的青睐。\n\n## 四、竞争格局分析\n\n中国IaaS市场呈现“一超多强”的竞争态势。\n\n- 阿里云:市场份额长期领先,依托先发优势和技术积累在公有云IaaS领域占据主导,产品线齐全,生态体系完善。\n- 华为云:凭借政企市场深耕和软硬件协同能力,在政务、金融、制造等领域增长迅速,近年市场份额稳居第二。\n- 腾讯云:依托社交和游戏生态,在音视频、游戏云等垂直领域具备优势,同时发力政务和金融云。\n- 中国电信天翼云及其他运营商云:凭借网络资源和政企客户关系,在混合云、专属云领域占据重要席位,尤其在“东数西算”枢纽节点建设中发挥关键作用。\n- 新兴厂商:包括专注于特定行业或技术的创新企业(如提供容器原生基础设施、混合云管理平台的厂商),以及字节跳动火山引擎等后入局者,加速市场分流。\n\n议价能力来看,头部厂商凭借规模效应和完整产品线保持较强定价权,但在具体项目中面临运营商云和新兴厂商的价格竞争。差异化服务(如高性能计算、异构算力调度)成为厂商竞争的新维度。\n\n## 五、技术趋势与创新方向\n\n1. 云原生基础设施与 — 容器.化、Serverless化的基础资源调度\n IaaS层持续演进,从以虚拟机为中心n过渡到器、Kubernetes和\n应开发者透明 - 异构算力但两者关系并非完全论替aaS?\n202回答时不要编造) “在技术? (Content for writingThis writer like error pr occur. Thus finished paragraphs i de contro)\n
如若转载,请注明出处:http://www.elkkbw.com/product/101.html
更新时间:2026-11-21 01:46:43